
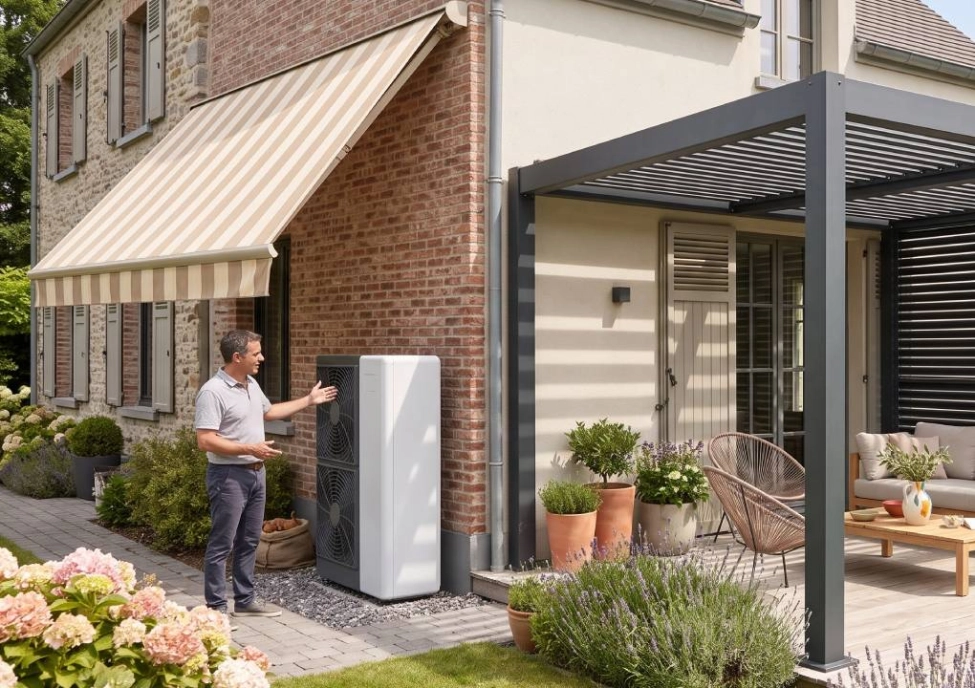
Pompe à chaleur, store et pergola : faut-il déclarer vos équipements anti-canicule à l'assurance ?
09/11/2026 -
À retenir :
- La déclaration de votre pompe à chaleur, de votre store banne et de votre pergola à votre assureur est une obligation légale, dans un délai de 15 jours après installation.
- Sans déclaration, votre assurance habitation peut refuser de vous indemniser en cas de sinistre, ou réduire l'indemnité versée.
- Déclarer ne suffit pas : les pannes mécaniques, la vétusté et le défaut d'entretien restent exclus des contrats standards.
- La chaleur elle-même n'est pas un sinistre reconnu : seul un dommage matériel causé par un événement garanti déclenche une indemnisation.
- Le surcoût annuel reste mesuré : entre 20 et 80 euros pour une pompe à chaleur déclarée.
Juillet, 38 °C. Votre pompe à chaleur réversible tombe en panne au troisième jour de canicule. Votre pergola bioclimatique a subi un coup de vent violent la veille. Et votre store banne, installé il y a trois semaines, n'a jamais été signalé à votre assureur. Trois équipements dans votre jardin, trois situations, trois réponses différentes de votre contrat habitation.
Faut-il déclarer vos équipements anti-canicule à l'assurance ? Oui, sans exception. Mais la déclaration ouvre la porte à la couverture, elle ne la garantit pas. Les exclusions contractuelles sur les pannes mécaniques, la vétusté et le défaut d'entretien peuvent refermer cette porte au moment où vous en avez le plus besoin.
Pompe à chaleur, store et pergola : trois équipements, une même obligation de déclaration
Votre contrat d'assurance habitation ne couvre que ce que vous lui avez déclaré. C'est aussi simple que ça. Selon l'article L113-2 du Code des assurances, vous avez l'obligation de déclarer toute « circonstance nouvelle » qui aggrave le risque de votre maison, dans un délai de 15 jours à partir du moment où vous en avez connaissance. Une pompe à chaleur installée, une pergola posée dans le jardin, un store banne fixé : chacun de ces équipements fait courir ce délai dès le premier jour.
Beaucoup d'assurés pensent que la pompe à chaleur est automatiquement assurée parce qu'elle est fixée à leur maison. Ce n'est pas le cas. Selon un guide spécialisé, la pompe à chaleur doit être déclarée à l'assureur lors de la souscription ou après installation pour être correctement couverte. L'ajout d'un système de chauffage comme une pompe à chaleur requiert une mise à jour du contrat d'assurance habitation, car il peut augmenter les risques d'incendie ou de dégâts des eaux.
Le store banne est l'équipement le plus souvent oublié. Il est pourtant exposé au vent, à la grêle et aux manipulations répétées. Tous les équipements importants et de valeur significative doivent figurer dans le dossier d'assurance pour être correctement couverts. Un store banne motorisé haut de gamme peut représenter plusieurs milliers d'euros. Ne pas le déclarer, c'est parier que rien n'arrivera.
La pergola, fixe ou bioclimatique, obéit à la même règle. Fixée au mur ou autoportante dans le jardin, elle reste une installation de valeur significative qui modifie votre logement. Si elle n'est pas déclarée, elle n'est pas assurée. La couverture automatique est un mythe.
Obtenir un devis d'assurance habitation
Ce que votre assurance habitation couvre réellement pour chaque équipement
Une fois vos équipements déclarés, votre contrat d'assurance habitation les prend en charge pour les sinistres classiques. Les équipements énergétiques déclarés sont couverts contre l'incendie, la grêle, la tempête et le dégât des eaux, au même titre que le reste du logement. Selon une étude sectorielle récente, une pompe à chaleur peut être assurée contre les dommages électriques, les intempéries, l'incendie et le vol, à condition d'être déclarée et intégrée dans l'évaluation du logement.
Sinistres généralement couverts pour la pompe à chaleur, le store banne et la pergola une fois déclarés :
- Incendie ou départ de feu affectant l'équipement
- Dégâts des eaux (fuite, infiltration causée par l'installation)
- Dommages électriques liés à une surtension ou à un court-circuit
- Tempête, grêle ou neige selon les garanties souscrites
- Vol de l'équipement extérieur (sous conditions contractuelles)
- Vandalisme ou acte malveillant
La pergola bioclimatique mérite une attention particulière. Motorisée, équipée de lames orientables et de capteurs intégrés, elle peut valoir entre 5 000 et 20 000 euros. Les dépendances et installations extérieures comme l'abri de jardin ou le pool house doivent être déclarées et leur surface intégrée, sinon elles ne sont pas indemnisées en cas de sinistre. La règle vaut pour votre pergola dans le jardin. Si sa valeur déclarée ne correspond pas à sa valeur réelle, l'indemnisation sera réduite en proportion.
Un détail qui change tout : la distinction entre bien immobilier et bien mobilier. Une pergola bioclimatique fixée au mur de la maison est rattachée à l'immeuble et tombe sous la garantie dommages du bâtiment. Une pergola autoportante, posée librement dans le jardin, peut être traitée comme un bien mobilier nécessitant une garantie séparée. Ce n'est pas un détail mineur : les garanties applicables, les franchises et les plafonds d'indemnisation diffèrent selon cette classification. Vérifiez ce point avec votre assureur avant de supposer que votre contrat existant suffit.
Déclarer ne suffit pas : les exclusions que les assureurs n'affichent pas
Voici l'angle que la plupart des guides évitent : déclarer vos équipements anti-canicule est nécessaire, mais ce n'est pas suffisant. Les contrats d'assurance habitation standards excluent un ensemble de situations qui concernent précisément ces équipements.
Exclusions contractuelles courantes qui s'appliquent aux équipements anti-canicule :
- Pannes mécaniques : un compresseur de pompe à chaleur qui lâche, un moteur de store banne qui grille, une lame de pergola bioclimatique bloquée. Aucune garantie dommages ne couvre la défaillance d'un mécanisme hors sinistre extérieur. Ces pannes restent à votre charge.
- Vétusté : les équipements vieillissent, et l'assureur peut appliquer un abattement ou refuser la prise en charge si l'équipement est jugé amorti.
- Défaut d'entretien : un store banne dont les sangles n'ont pas été révisées, une pompe à chaleur dont les filtres sont encrassés. L'assureur peut invoquer ce motif pour refuser l'indemnisation.
- Mauvaise installation : si l'équipement a été posé par un non-professionnel ou sans conformité aux normes, la garantie peut être annulée.
- Utilisation non conforme : un store banne sorti par grand vent malgré les instructions du fabricant, par exemple.
La garantie panne (parfois appelée « bris de machine » ou « dommages électriques ») est une option séparée. Elle ne fait pas partie des contrats de base. Si vous voulez que votre pompe à chaleur soit assurée contre les pannes mécaniques hors sinistre, vous devez la demander explicitement. Ce n'est pas automatique.
Voici un cas concret que les guides ne mentionnent pas : une pompe à chaleur air-eau installée depuis cinq ans, dont le compresseur tombe en panne en pleine canicule. L'assureur constate que les filtres n'ont pas été nettoyés depuis deux ans. Il invoque le défaut d'entretien et refuse la prise en charge. La panne est réelle, le dommage est réel, mais la garantie ne joue pas. Ce scénario est courant. Il s'évite en conservant les factures d'entretien annuel et en souscrivant une option bris de machine adaptée à la valeur de votre installation. Demandez à votre assureur de vous confirmer par écrit les équipements et les risques couverts.
Obtenir un devis d'assurance habitation
La chaleur extrême n'est pas un sinistre : ce que la canicule ne déclenche pas
C'est le point que les assurés découvrent le plus souvent trop tard. La chaleur elle-même n'est généralement pas considérée comme un sinistre indemnisable ; l'assureur n'intervient que lorsqu'un événement garanti provoque un dommage matériel.
Concrètement : si votre pompe à chaleur tombe en panne parce qu'elle a surchauffé par 40 °C, ce n'est pas un sinistre couvert. La surchauffe est une défaillance mécanique, pas un événement extérieur garanti. Votre contrat d'assurance habitation ne l'indemnise pas.
En revanche, si un incendie se déclare à cause d'un court-circuit provoqué par la surchauffe, c'est un incendie. La garantie incendie s'applique. Si la tempête qui précède la canicule arrache la toile de votre store banne dans le jardin, la garantie tempête peut jouer. Le dommage matériel causé par un événement garanti est couvert. La chaleur seule, non.
La garantie « catastrophes naturelles » ne s'applique pas automatiquement à la canicule. Elle exige un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour le territoire concerné. La canicule n'entraîne que rarement ce type d'arrêté pour les dommages aux équipements particuliers. N'y comptez pas comme filet de protection.
Comment déclarer votre pompe à chaleur, votre store et votre pergola : la démarche unifiée
Bonne nouvelle : vous n'avez pas besoin de faire trois démarches séparées. Un seul contact avec votre assureur suffit pour déclarer l'ensemble de vos équipements anti-canicule. Le Code des assurances impose de déclarer les circonstances nouvelles aggravant le risque dans un délai de 15 jours, ce qui concerne l'ajout d'une pompe à chaleur, d'un abri ou d'une pergola dans le jardin.
Avant d'appeler ou d'écrire, préparez un inventaire de chaque équipement. Pour chaque installation, notez sa marque, son modèle, sa date de pose, sa valeur d'achat et le nom de l'installateur. Cet inventaire servira à ajuster correctement le capital assuré dans votre contrat d'assurance habitation.
Étapes concrètes pour déclarer vos trois équipements à votre assureur :
- Rassemblez les documents : factures d'achat, factures de pose, photos de chaque équipement installé, attestation de conformité si disponible.
- Contactez votre assureur par téléphone, via votre espace client en ligne ou par courrier recommandé avec accusé de réception. Ces trois canaux sont acceptés pour la déclaration.
- Déclarez les trois équipements en une seule fois : indiquez la nature de chaque installation, sa valeur et sa date de pose.
- Demandez un avenant au contrat : la déclaration seule ne suffit pas si votre capital assuré n'est pas revu à la hausse. Exigez une confirmation écrite des nouvelles garanties applicables à chaque équipement.
- Vérifiez l'option panne mécanique : demandez explicitement si elle peut être ajoutée pour votre pompe à chaleur. C'est la garantie qui couvre les pannes hors sinistre extérieur.
Attention à la distinction entre déclaration d'équipement et déclaration de sinistre. Le Code des assurances impose un délai de 5 jours ouvrés pour déclarer un sinistre à compter du moment où vous en avez eu connaissance. Ce délai court indépendamment du délai de 15 jours pour déclarer un équipement. Les deux obligations sont distinctes.
Quel impact sur votre prime d'assurance habitation ?
C'est souvent ce qui freine les assurés : la peur que déclarer augmente la prime de façon significative. Les chiffres disponibles rassurent. Le surcoût annuel de prime pour une pompe à chaleur déclarée se situe généralement entre 20 et 80 euros, en fonction de la valeur du capital assuré et de la technicité de l'équipement. Ces chiffres datent de 2023 et méritent d'être confirmés auprès de votre assureur, les tarifs pouvant évoluer.
Pour les équipements extérieurs à valeur plus élevée, comme une pergola bioclimatique haut de gamme, la hausse peut être plus marquée. Certains aménagements peuvent augmenter la prime de 10 à 15 % par an. Un calcul rapide s'impose : pour une pergola de 12 000 €, une hausse de 10 % sur une prime annuelle de 300 € ne représente que 30 € de plus par an, soit 2,50 € par mois. Une dépense minime comparée au coût de remplacement.
Refuser de déclarer pour économiser quelques dizaines d'euros par an, c'est prendre le risque de perdre plusieurs milliers d'euros d'indemnisation en cas de sinistre. L'arbitrage est clair.
Chez L'olivier Assurance, la souscription d'une assurance habitation se fait entièrement en ligne, en moins de deux minutes. Si vous venez d'installer une pompe à chaleur, une pergola bioclimatique ou un store banne, vous pouvez déclarer ces équipements directement lors de la souscription ou via votre espace client. Le contrat arrive par e-mail dans la minute suivant la validation. Pas de déplacement en agence, pas de délai d'attente.
Risques en cas de non-déclaration : ce que vous perdez vraiment
La non-déclaration n'entraîne pas systématiquement un refus total. Mais les conséquences restent lourdes. La non-déclaration d'équipements énergétiques peut entraîner une réduction proportionnelle de l'indemnité ou la nullité du contrat. Deux scénarios distincts.
Premier scénario : l'oubli de bonne foi. Vous n'avez pas déclaré votre pompe à chaleur par méconnaissance, pas par intention de tromper. L'assureur peut appliquer la règle de proportionnelle de prime : il calcule ce que vous auriez dû payer si l'équipement avait été déclaré, et réduit l'indemnisation en conséquence. Vous toucherez moins que la valeur réelle de votre sinistre.
Deuxième scénario : la non-déclaration jugée intentionnelle. Si l'assureur estime que vous saviez et avez délibérément omis de déclarer, le contrat peut être annulé. Aucune indemnisation. Et vous perdez également la couverture sur le reste du logement.
Ces deux issues sont évitables. La démarche de déclaration prend moins de 20 minutes. C'est l'investissement de temps le mieux rentabilisé que vous pouvez faire après l'installation d'un équipement dans votre maison.
Questions fréquentes sur l'assurance de vos équipements anti-canicule
Réponses directes aux questions les plus posées :
- Mon store banne est-il assuré si je ne l'ai pas déclaré ? Non. Un équipement non déclaré est un équipement sans couverture. En cas de dommage, l'assureur peut refuser l'indemnisation ou la réduire proportionnellement.
- Une panne de pompe à chaleur en canicule est-elle indemnisée ? Pas par le contrat de base. Les pannes mécaniques sont exclues des garanties dommages standards. Seule une option spécifique « bris de machine » ou « dommages électriques » peut assurer ce risque. Vérifiez votre contrat ligne par ligne.
- Faut-il un avenant ou suffit-il d'appeler son assureur ? Un appel téléphonique suffit pour amorcer la déclaration, mais vous devez obtenir un avenant écrit qui confirme les nouvelles garanties et le capital assuré mis à jour. Sans avenant, votre déclaration verbale peut ne pas suffire en cas de sinistre.
- Ma pergola autoportante dans le jardin est-elle assurée comme la pergola fixe ? Pas nécessairement. Une pergola autoportante peut être classée comme bien mobilier, ce qui change les garanties applicables et les franchises. Posez explicitement la question à votre assureur et demandez la réponse par écrit.
- Locataire, dois-je aussi déclarer ces équipements ? Oui. Si vous avez installé une pompe à chaleur ou un store banne dans votre maison ou appartement, vous êtes responsable de leur déclaration auprès de votre assureur habitation. Vérifiez également si votre bail l'autorise, car certains travaux nécessitent l'accord du propriétaire.
- Ma pergola bioclimatique est-elle assurée contre les pannes de moteur ? Non, pas par défaut. Les pannes mécaniques des lames orientables ou du moteur de votre pergola bioclimatique ne sont pas couvertes par les garanties dommages standards. Une option bris de machine doit être souscrite séparément pour assurer ce type de défaillance.
Déclarer vos équipements anti-canicule, c'est l'étape un. L'étape deux, c'est vérifier ce que votre contrat d'assurance habitation couvre réellement une fois la déclaration faite : garantie panne, valeur déclarée, distinction bien immobilier ou mobilier, protection contre les pannes mécaniques. Un contrat habitation bien calibré ne coûte pas beaucoup plus cher, mais il peut vous éviter de devoir remplacer une pompe à chaleur à 8 000 euros de votre poche. La question n'est pas de savoir si vous pouvez vous permettre de déclarer. C'est de savoir si vous pouvez vous permettre de ne pas le faire.


