Dégâts des eaux en urgence : le guide pas à pas pour être indemnisé.
17/09/2026 -
À retenir :
Les cinq premières minutes suffisent à sécuriser le logement : coupure de l'eau, puis de l'électricité si nécessaire, avant tout nettoyage.
Le constat amiable devient obligatoire dès qu'un voisin ou une partie commune de la copropriété est concerné, mais un voisin injoignable ne bloque pas la déclaration du sinistre.
La déclaration doit partir dans les 5 jours ouvrés, contre 30 jours en cas de catastrophe naturelle, par téléphone, en ligne ou par lettre recommandée.
Réparer avant le constat expose à une réduction, voire un refus d'indemnisation des frais de remise en état, selon service-public.gouv.fr.
En colocation ou en copropriété, aucun schéma classique de responsabilité ne s'applique tel quel : la prise en charge se répartit autrement, et une assurance habitation adaptée limite les mauvaises surprises.
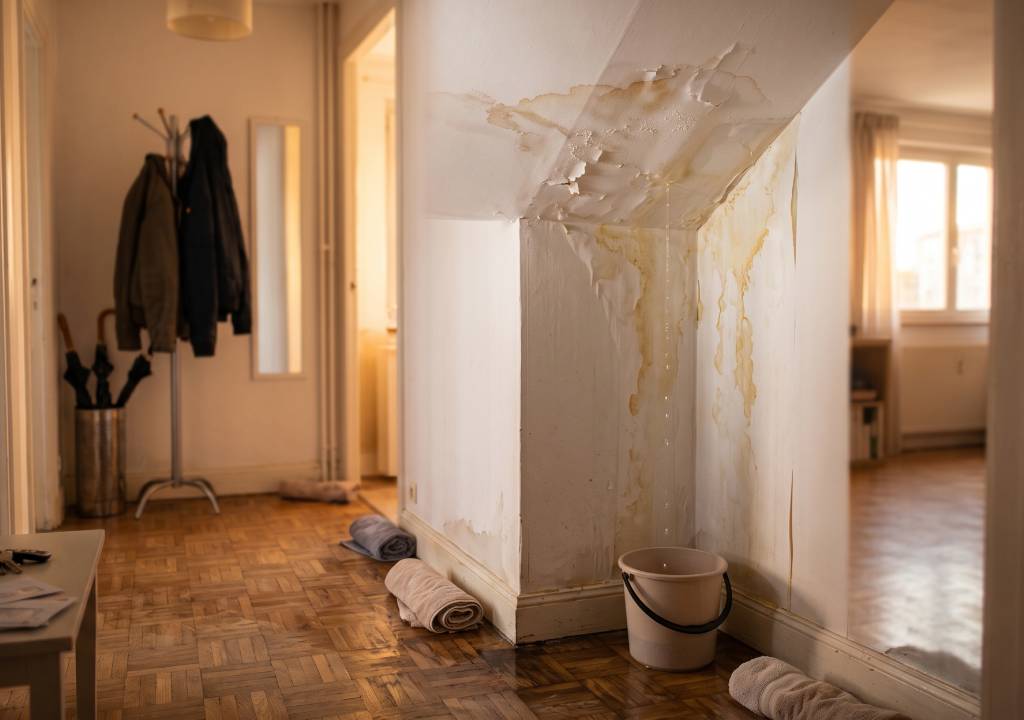
Un dégât des eaux ne prévient jamais. Une tache qui s'étale au plafond, une flaque sous l'évier, et l'horloge de l'indemnisation démarre aussitôt. La question posée par ce guide est simple : que faire, dans l'ordre, pour limiter les dégâts et être remboursé rapidement, sans perdre des euros sur de simples détails administratifs. La réponse tient en trois temps : sécuriser les lieux dans l'heure, identifier qui doit remplir le constat amiable, puis déclarer le sinistre à l'assureur avant que le délai de 5 jours ouvrés ne s'épuise. Chaque étape conditionne la suivante. Sauter l'une d'elles coûte cher, parfois plusieurs centaines d'euros sur le montant final.
Les cinq premières minutes décident déjà du montant de votre indemnisation
Un dégât des eaux se joue sur deux fronts en même temps.
Le premier est matériel : arrêter la fuite, protéger les meubles. Le second est administratif : documenter rapidement ce qui vient de se produire.
Beaucoup de sinistrés se concentrent uniquement sur le nettoyage. Erreur. Un logement asséché trop vite, sans preuve photo, complique la suite pour l'assureur. Les dégâts rapidement contenus restent malgré tout des dommages qu'il faut prouver, avec la cause du sinistre clairement identifiée.
L'article traite ce sinistre comme un déroulé chronologique, pas comme une fiche encyclopédique empilant des rubriques déconnectées. Chaque minute compte. Chaque geste a une place précise dans la timeline qui suit. C'est cette logique pas à pas, plutôt qu'une liste de conseils génériques, qui permet d'éviter les erreurs qui réduisent une indemnisation.
Une bonne assurance habitation ne remplace pas la rigueur du dossier après un sinistre. Elle en reste pourtant la première protection : sans contrat adapté, même un dossier parfaitement documenté peut se solder par une prise en charge partielle des dommages causés par les eaux.
Couper l'eau ne suffit pas : ce que la première heure exige vraiment
La première heure suit une séquence stricte, identique quel que soit le statut de l'occupant : locataire, colocataire ou copropriétaire. Ce qui change ensuite, c'est qui doit être averti, et qui prend en charge quoi.
Couper l'alimentation en eau au robinet d'arrêt concerné, ou au robinet général si la source reste introuvable, constitue la toute première action de sécurisation. Ce geste stoppe l'aggravation des dégâts avant même de comprendre la cause exacte de la fuite. Si l'eau a atteint des prises électriques ou le tableau, il faut couper l'électricité au disjoncteur général avant de marcher dans l'eau. Ce point n'est pas une précaution parmi d'autres : un contact entre eau et courant électrique met en danger la vie de l'occupant. Rien ne doit passer avant la sécurité.
Vient ensuite la protection des biens. Il s'agit de surélever les meubles, puis de déplacer les objets de valeur, les documents et l'électronique hors de la zone touchée par les eaux. Un canapé posé sur des parpaings de fortune, un tiroir de papiers importants transporté dans la pièce voisine : ces gestes simples limitent l'ampleur des dommages causés par une eau qui continue de s'infiltrer.
Avant tout nettoyage, il faut photographier et filmer systématiquement toutes les zones touchées par le dégât des eaux. Cette documentation devient la pièce maîtresse du dossier d'indemnisation. Sans elle, l'assureur n'a rien à examiner sinon la parole de l'assuré. Une photo vaut mieux qu'un long argumentaire.
Trois phases, un seul objectif : ne rien perdre en route
Les heures qui suivent la découverte du dégât des eaux se répartissent en trois phases distinctes :
- Urgence (0 à 2 heures): sécurisation des réseaux, coupure de l'eau et de l'électricité si besoin, protection des biens, premières photos des dommages.
- Stabilisation (2 à 24 heures): pompage de l'eau stagnante, extraction des matériaux irréversiblement endommagés par les eaux, premiers relevés d'humidité.
- Assèchement (du jour 1 à la semaine 6): mise en place d'un dispositif de séchage adapté au volume et aux matériaux touchés.
En copropriété, cette séquence se double d'une obligation supplémentaire. Le jour 1 ou 2 exige de sécuriser les lieux, couper l'eau et l'électricité, protéger les biens, et surtout contacter le syndic de copropriété sans attendre. Un dégât des eaux venant d'une canalisation commune ou d'un logement voisin engage une chaîne de responsabilités que l'occupant ne maîtrise pas seul. Prévenir le syndic dès les premières heures évite qu'un dossier traîne pendant que l'humidité continue de s'infiltrer dans les parties communes de la copropriété.
Ce qu'un locataire ou un colocataire ne peut pas décider seul
Un propriétaire occupant gère l'ensemble des démarches sans intermédiaire. Un locataire, en revanche, doit informer son propriétaire dès la découverte du sinistre, en particulier si les dommages touchent la structure du logement (plafond, murs porteurs, canalisations encastrées). L'assurance habitation du locataire couvre en général les biens personnels et sa responsabilité civile, mais pas les réparations structurelles, qui restent à la charge du propriétaire.
En colocation, la situation se complique encore. Aucun schéma classique ne prévoit ce cas précis. C'est justement là que ce guide se distingue des fiches génériques disponibles ailleurs.
Voisin, copropriété ou votre propre logement : la responsabilité change tout au constat amiable
La question centrale, une fois l'eau coupée, devient : d'où vient le sinistre. Cette origine détermine qui doit remplir le constat amiable et avec qui, et qui prend en charge la déclaration.
L'assuré doit identifier la cause et l'origine du sinistre : chez lui, chez le voisin, ou dans une partie commune de la copropriété. Cette identification n'est pas un détail administratif. Elle conditionne toute la suite de la procédure. Un dégât resté strictement interne au logement se déclare seul. Un dégât impliquant une tierce personne exige un document rempli à deux, voire à plusieurs.
Les trois origines possibles et qui paie dans chaque cas
- Le sinistre reste interne au logement(fuite de robinet, joint de douche défaillant) : le constat amiable dégât des eaux est rempli seul, sans tiers impliqué, et transmis directement à l'assureur dans les 5 jours ouvrés.
- Le voisin est responsable, ou a lui-même subi des dommages causés par les eaux: il faut le contacter et remplir ensemble un constat amiable de dégât des eaux, en trois exemplaires. Chaque partie envoie ensuite le sien à son propre assureur.
- La fuite vient d'une partie commune ou d'un autre logement de l'immeuble: il faut alerter immédiatement le syndic de copropriété et documenter les dommages avec des photos, en plus du constat amiable classique entre les parties concernées.
Qui fait quoi selon l'origine du dégât des eaux
| Origine du sinistre | Qui remplit le constat amiable | Délai de déclaration | Qui prévenir en plus de l'assureur |
| Interne au logement (robinet, joint, canalisation privée) | Rempli seul par l'assuré | 5 jours ouvrés | Le propriétaire, si l'assuré est locataire |
| Voisin responsable ou lui-même touché par les eaux | Rempli à deux, en trois exemplaires | 5 jours ouvrés | Le voisin concerné |
| Partie commune ou logement voisin dans une copropriété | Constat amiable et documentation photo des dommages | 5 jours ouvrés | Le syndic de copropriété |
Cette répartition fonctionne bien pour un propriétaire face à un voisin propriétaire. Elle se fragilise en colocation, un angle que les guides existants n'abordent jamais.
Le cas que les guides classiques ignorent : le colocataire ou le voisin injoignable
Imaginons une colocation de trois personnes. Une fuite provient de la salle de bains d'un colocataire absent pour le week-end, injoignable, son téléphone éteint. Le constat amiable suppose une signature à deux parties. Que faire quand cette seconde partie n'existe pas dans l'immédiat ?
La règle reste la même que pour un voisin classique, avec un ajustement pratique : documenter seul, immédiatement, avec date et heure sur les photos des dommages, puis contacter l'assureur pour signaler l'impossibilité de remplir le constat à plusieurs. L'assureur peut, dans une procédure collective, mandater un expert si nécessaire. Cela permet de trancher sans attendre le retour du colocataire absent. Un dossier bien documenté dès l'instant zéro compense largement l'absence de signature immédiate.
Ce cas illustre une limite réelle des schémas de responsabilité habituels : ils supposent des parties identifiées, joignables, et prêtes à coopérer. La colocation ne coche aucune de ces trois cases par défaut. La documentation photographique horodatée prend alors une valeur presque juridique, bien plus que dans un rapport classique propriétaire-voisin où les deux parties se connaissent et coopèrent sans tension.
Les données sur le traitement de ces dossiers atypiques par les assureurs restent limitées. Aucune statistique publique ne mesure la fréquence des sinistres en colocation, ni le délai moyen de traitement quand une partie reste injoignable. Cette zone grise ne dispense pas d'agir vite : plus le dossier est documenté tôt, moins la situation administrative pèse sur l'indemnisation finale.
Le délai de cinq jours qui décide si vous serez indemnisé ou pas
Une fois l'origine identifiée et le constat rempli, il reste un compte à rebours strict à respecter. Le manquer réduit ou annule l'indemnisation, indépendamment de la qualité du dossier photo.
La déclaration du sinistre doit être faite dans les 5 jours ouvrés suivant la découverte du dégât des eaux. Ce délai court, pas calendaire, laisse peu de marge : un week-end ou un jour férié ne compte pas dans le décompte, mais il ne faut pas pour autant attendre. Plus la déclaration part rapidement, plus le dossier avance vite chez l'assureur.
Les trois canaux de déclaration acceptés
- Par téléphone, en appelant directement le service sinistres de l'assureur, avec le numéro de contrat sous la main.
- En ligne, via l'espace client personnel ou l'application mobile de l'assureur, souvent le moyen le plus rapide de déclarer un sinistre.
- Par lettre recommandée avec accusé de réception, canal plus formel mais toujours valable pour respecter le délai légal.
Le constat amiable, une fois rempli, doit lui aussi être envoyé à l'assureur dans ce même délai de 5 jours ouvrés. Deux tâches avancent alors en même temps : envoyer la déclaration du sinistre, et transmettre le constat rempli. Inutile d'attendre l'une pour faire l'autre.
Un point mérite une attention particulière, car il piège de nombreux assurés pressés de tout remettre en état après un dégât des eaux. Si les travaux de réparation sont réalisés avant que le constat ne soit établi, l'assuré s'expose à une réduction ou un refus d'indemnisation des frais de remise en état, selon la fiche pratique de Service-Public.fr, mise à jour en 2026. Attendre le passage de l'expert, ou au minimum avoir constitué un dossier photo complet avant toute intervention, protège le montant final du remboursement. C'est contre-intuitif quand l'eau continue de s'infiltrer et que l'envie d'agir prime sur la patience administrative, mais c'est la règle qui gouverne l'indemnisation.
Un locataire ne doit pas non plus improviser une réparation lui-même sans en informer son propriétaire, même en cas d'urgence apparente. Cette précipitation, bien intentionnée, peut se retourner contre lui au moment du calcul de l'indemnisation. Mieux vaut prévenir, puis agir.
Franchise et plafond de garantie : ce qui fixe le montant remboursé
Une fois la déclaration envoyée, l'assuré attend un chiffre. Ce chiffre dépend de plusieurs paramètres que le contrat d'assurance habitation fixe à l'avance, et que peu de sinistrés consultent avant le sinistre lui-même.
La franchise reste le premier facteur à connaître : c'est la part des dommages qui reste toujours à la charge de l'assuré, quel que soit le montant total évalué. Le plafond de garantie, lui, limite le remboursement maximal par type de bien ou de dommage. Ces deux notions figurent dans les conditions particulières du contrat d'assurance habitation, document que peu de personnes relisent avant que le sinistre ne survienne.
Pour que l'expertise se déroule sans accroc, plusieurs pièces doivent accompagner la déclaration. Il faut joindre des photos des dommages et la facture de réparation de la fuite à l'assureur, en particulier lorsqu'une intervention d'urgence a été nécessaire pour stopper l'écoulement des eaux. Il faut également conserver les factures relatives à la recherche et à la réparation de la fuite : l'assureur les demandera systématiquement lors de la déclaration de sinistre.
Les justificatifs à réunir avant le passage de l'expert
- Photos et vidéos datées de chaque zone touchée par les eaux, prises avant tout nettoyage.
- Facture de l'intervention du plombier ou de l'artisan ayant réparé la fuite.
- Factures d'achat des biens endommagés, quand elles sont disponibles.
- Le constat amiable signé, en trois exemplaires si un tiers est impliqué.
Dans une procédure collective, impliquant plusieurs logements ou une partie commune de la copropriété, l'assureur peut mandater un expert si nécessaire pour évaluer l'ensemble des dommages et répartir la prise en charge entre les parties. Cette expertise n'intervient pas systématiquement pour un sinistre simple et localisé. Elle devient courante dès qu'une copropriété ou plusieurs assureurs sont concernés.
Aucune source disponible ne détaille ici le mécanisme complet de la convention IRSI, qui régit le partage des indemnisations entre assureurs pour les sinistres de faible montant causés par les eaux. Ce flou n'empêche pas d'agir : le processus décrit plus haut, sécurisation, constat, déclaration dans les 5 jours, documentation complète, reste valable indépendamment du mécanisme de répartition entre compagnies.
Le chiffre final d'indemnisation dépend donc moins de la chance que de la rigueur du dossier constitué dans les premières heures. Un locataire en colocation qui documente seul un sinistre, faute de colocataire joignable, n'est pas pour autant désavantagé face à l'assureur : la preuve photo horodatée vaut autant qu'une signature à deux, tant que l'assureur en est informé sans délai.
La leçon de ce guide tient en une phrase : identifier la cause ne suffit plus quand personne ne répond au téléphone. Ce qui protège réellement l'indemnisation, c'est la vitesse à documenter et à déclarer, avec ou sans l'accord d'un tiers absent. Une déclaration de sinistre pour un contrat d'assurance habitation se prépare avant qu'il ne survienne, en vérifiant dès aujourd'hui la franchise et le plafond inscrits dans son propre contrat, et en choisissant une assurance habitation qui prend en charge rapidement ce type de dommages.