
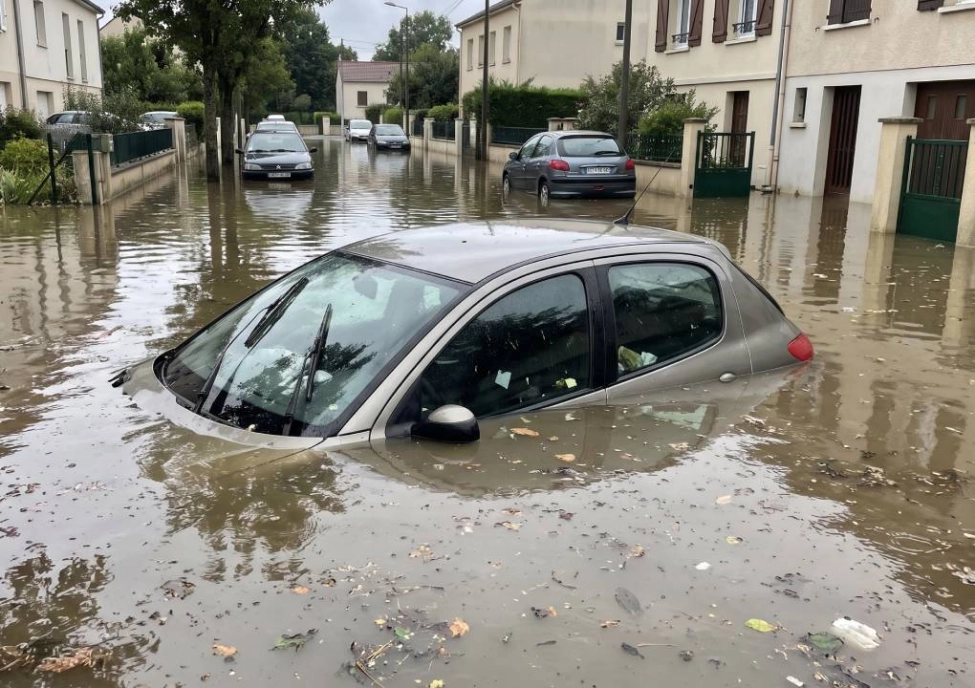
Voiture inondée : que faire en cas d’inondation auto ?
16/11/2026 -
À retenir :
- Ne jamais redémarrer le moteur après une inondation : le calage hydraulique est immédiat et le plus souvent irréversible.
- Un délai maximal de 5 jours ouvrés s’applique pour déclarer un sinistre auto classique, et de 30 jours après un arrêté de catastrophe naturelle.
- La franchise légale s’élève à 380 € par sinistre reconnu catastrophe naturelle, pour un véhicule à usage non professionnel.
- L’assurance au tiers ne couvre jamais les dommages subis par la voiture inondée : seule une garantie dommages ou tous risques le permet.
- En cas de désaccord avec l’expert, il est possible de demander une contre-expertise et de disposer de 2 ans pour agir en justice.
Le réflexe le plus commun face à une voiture inondée est aussi celui qui la condamne. Tourner la clé de contact pour "voir si ça démarre encore" transforme souvent un sinistre réparable en perte totale. Face à une inondation auto, la première règle est simple : ne jamais redémarrer le moteur avant un diagnostic professionnel, puis documenter les dégâts avant de contacter l’assureur.
Ce guide détaille chaque étape, de la prévention avant l’alerte météo jusqu’à l’indemnisation, en s’attardant sur le geste qui fait toute la différence entre une voiture réparable et une épave.
Une voiture ne meurt pas noyée, elle meurt redémarrée
Une voiture immergée jusqu’au tableau de bord n’est pas perdue pour autant. Elle le devient souvent dès que son propriétaire tourne une seconde fois la clé de contact. L’eau qui stagne dans l’habitacle ou sous le capot n’est pas, à elle seule, la cause principale des pertes totales après inondation.
Le vrai danger se cache dans un phénomène mécanique précis : le calage hydraulique. Quand de l’eau pénètre dans les cylindres du moteur par l’admission d’air, elle y prend la place normalement occupée par le mélange air-carburant. Un liquide, contrairement à un gaz, ne se compresse pas.
Si le conducteur tente de redémarrer, le piston remonte et percute une masse d’eau incompressible. La bielle plie, parfois se casse net, et perfore le bloc-moteur. Ce dégât diffère radicalement de la rouille ou des courts-circuits électriques, qui apparaissent progressivement et restent souvent réparables.
Le calage hydraulique, lui, est immédiat et généralement irréversible. Une voiture qui aurait pu repartir après un simple séchage devient, en quelques secondes, une épave mécanique.
En France, tout véhicule à moteur circulant sur la voie publique doit être couvert au minimum par une assurance responsabilité civile, même stationné dans un garage privé, selon l’article L. 211-1 du Code des assurances. Cette obligation ne dit rien, en revanche, du niveau de protection réel contre l’eau. C’est précisément là que la confusion s’installe pour beaucoup d’automobilistes, qui pensent souvent être protégés alors que leur contrat ne couvre que les dommages causés à autrui.
Prévention : réduire l’exposition de son véhicule avant l’épisode
Avant qu’une inondation ne touche un quartier, la voiture reste l’un des biens les plus faciles à déplacer, et pourtant l’un des plus souvent négligés. La prévention efficace ne consiste pas à reproduire les conseils du logement, comme débrancher l’électricité ou surélever les meubles dans une habitation, mais à agir sur deux leviers propres au véhicule : son emplacement et son contrat.
Le risque climatique pèse déjà lourd sur les assureurs auto. Les événements climatiques ont représenté 5,84 milliards d’euros de cotisations d’assurance en France en 2024, dont 9 % pour la seule garantie tempête-grêle-neige sur les véhicules. Cette part grimpe encore : les sinistres climatiques ont coûté 5,2 milliards d’euros aux assureurs français en 2025, contre 3,9 milliards en 2024. Cette hausse traduit une intensification des intempéries, inondations comprises, et elle touche aussi bien les contrats auto que les contrats habitation.
Où stationner sa voiture lors d’une alerte d’inondation ?
Un stationnement en zone basse, près d’une route côtière ou en retrait immédiat d’une rivière, constitue un risque systématique. Ce risque existe même les étés sans sinistre déclaré localement. L’eau qui déborde suit toujours la même logique : elle remplit d’abord les points bas, les sous-sols de parking et les rues en pente descendante.
Un véhicule garé dans ces zones subit l’inondation en premier, souvent avant même que les habitants ne perçoivent le danger. Voici les mesures concrètes à appliquer dès qu’une alerte météo est émise par les autorités compétentes :
- Consulter la carte de vigilance publiée par les autorités et repérer les points hauts accessibles à pied ou en voiture dans le quartier.
- Déplacer le véhicule vers un parking en étage, une place surélevée ou un stationnement éloigné des berges, dès les premiers signaux d’alerte.
- Éviter tout stationnement sous un pont ou dans un tunnel routier, points de piégeage classiques lors des crues rapides, en été comme en hiver.
- Vérifier que le pare-brise et les vitres sont bien fermés avant de laisser le véhicule, pour limiter l’entrée d’eau si le déplacement s’avère impossible.
- Noter l’heure et le lieu du stationnement. Cette précision peut s’avérer utile en cas de contestation ultérieure sur les circonstances du sinistre.
Ce déplacement immédiat a un coût pratique : il suppose de réagir vite, parfois en pleine nuit, et devient logistiquement compliqué quand une alerte touche tout un bassin urbain en même temps. C’est un vrai compromis, pas un détail. Mais un déplacement anticipé reste, de loin, la protection financière la plus efficace face à une inondation annoncée, que ce soit pour protéger un véhicule ou une habitation.
Comment vérifier la couverture de son contrat d’assurance avant la saison à risque ?
La prévention matérielle ne sert à rien si le contrat ne couvre pas les dommages liés à l’eau. Avant l’été et la saison des orages, il convient de relire précisément les garanties souscrites, et pas seulement leur intitulé commercial.
La prime moyenne d’assurance auto pour un véhicule a atteint 511 euros HT en 2026, dont 240 euros HT en moyenne pour la seule garantie dommages au véhicule. Ce chiffre illustre un point souvent ignoré : la garantie dommages, qui couvre les effets de l’eau sur la carrosserie, le vitrage et l’électronique, représente presque la moitié de la prime totale. Elle n’est jamais automatique, contrairement à ce que beaucoup d’assurés supposent.
La garantie catastrophe naturelle, elle, est automatiquement incluse dans les contrats couvrant les dommages aux biens, notamment les contrats multirisques habitation et certains contrats d’assurance automobile, selon le Service-public.fr (2026). Elle ne joue donc que si le contrat auto dépasse la simple responsabilité civile.
Quelques repères utiles pour cette vérification :
- Le contrat mentionne-t-il explicitement une garantie "dommages tous accidents" ou "tous risques" ?
- La garantie catastrophe naturelle figure-t-elle dans les conditions générales, ou seulement dans une option payante ?
- Le contrat couvre-t-il les dommages électroniques, souvent exclus des formules basiques ?
- Une franchise spécifique s’applique-t-elle en cas d’événement climatique touchant le véhicule ou l’habitation ?
Cette vérification prend dix minutes. Elle évite une découverte bien plus coûteuse au moment du sinistre, aussi bien pour l’auto que pour la maison.
Pendant et juste après : les gestes qui sauvent le moteur
La question la plus urgente pour un conducteur pris dans la montée des eaux n’est pas de sauver sa voiture, mais de se mettre à l’abri rapidement. Le véhicule peut être remplacé. Ce principe simple guide chaque décision durant l’inondation elle-même.
Pourquoi ne pas redémarrer le moteur après une inondation ?
Le geste le plus destructeur reste, sans conteste, la tentative de redémarrage après une immersion, même partielle. Ce n’est pas une prudence excessive : c’est une règle mécanique. Dès que le niveau d’eau atteint le bas du bloc-moteur ou l’admission d’air, de l’eau a pu s’infiltrer dans les cylindres.
Le moteur semble parfois intact de l’extérieur. Rien ne le distingue visuellement d’un véhicule sec. C’est précisément ce qui pousse tant de conducteurs à tenter le contact, une seconde fois, "pour voir".
Cette hésitation coûte cher. Voici les actions à ne JAMAIS entreprendre après une immersion, même légère, du véhicule :
- Tourner la clé de contact pour tester si le moteur démarre encore.
- Actionner les vitres électriques ou tout équipement électrique tant que l’humidité n’a pas été évaluée par un professionnel.
- Ouvrir le capot pour "sécher" le moteur soi-même avant un remorquage.
- Déplacer le véhicule par ses propres moyens, même sur une courte distance.
- Retirer la batterie sans confirmation préalable que l’installation électrique n’est pas sous tension résiduelle.
Que faire si le moteur tourne encore après avoir roulé en eau profonde ?
Un scénario particulièrement trompeur mérite une attention à part : celui du moteur qui continue de tourner après un passage en eau profonde. Le véhicule peut sembler fonctionner normalement pendant quelques secondes, parfois même une minute.
Ce répit est illusoire. L’eau progresse dans le circuit d’admission au fil des tours moteur, jusqu’à atteindre un volume suffisant pour provoquer le calage hydraulique. Continuer à rouler, ou pire, accélérer pour "sortir vite" de la zone inondée, précipite exactement la panne que le conducteur cherche à éviter.
La bonne réaction consiste à couper le contact dès que l’eau touche le bas de caisse, sans attendre un signe de panne. Rouler encore quelques mètres pour rejoindre un point sec peut sembler raisonnable. Mais chaque tour de moteur supplémentaire en eau profonde augmente le risque, sans jamais le réduire.
Comment évacuer le véhicule en toute sécurité si l’eau monte pendant la conduite ?
Si l’eau monte pendant que le véhicule roule encore, la priorité absolue reste l’évacuation rapide des occupants, pas le sauvetage de la voiture. Trente centimètres d’eau suffisent à déstabiliser un véhicule léger ; soixante centimètres peuvent le faire flotter.
Les gestes de sécurité à appliquer sans hésitation, pour se protéger soi-même avant de penser au véhicule :
- Ne jamais s’engager dans une zone où le niveau d’eau dépasse le bas des portières.
- Si le véhicule est piégé, couper le moteur immédiatement et détacher les ceintures avant toute autre action.
- Sortir par les fenêtres si les portières résistent à la pression de l’eau extérieure.
- Se diriger rapidement vers un point haut à pied et se mettre à l’abri, plutôt que d’attendre dans le véhicule.
- Contacter les secours et les autorités locales dès que possible pour signaler la position exacte.
Ces conseils s’appliquent aux véhicules personnels et non professionnels. Un fourgon d’entreprise ou un véhicule de flotte relève souvent d’un contrat spécifique, avec des délais de déclaration ou des protections différentes de ceux détaillés ici. Si la santé ou celle d’un passager est en jeu, la priorité reste toujours l’évacuation, jamais le véhicule.
Déclarer le sinistre : quels délais respecter et comment procéder
Une fois la voiture inondée mise en sécurité, la course contre la montre administrative commence. Deux régimes légaux distincts s’appliquent, et les confondre peut coûter le droit à indemnisation.
Quels sont les délais légaux de déclaration après une inondation ?
Le premier régime relève du droit commun de l’assurance auto. Un délai maximal de 5 jours ouvrés s’applique pour déclarer un sinistre, même sans constat amiable établi, selon le Service-public.fr (2026). Ce délai court dès la découverte du dommage, pas depuis l’épisode pluvieux lui-même.
Le second régime s’applique uniquement si l’inondation est reconnue comme catastrophe naturelle par les autorités. Dans ce cas, la voiture inondée doit être déclarée à l’assureur au maximum 30 jours après la publication de l’arrêté interministériel reconnaissant cet état, selon le Service-public.fr (2026). Attention : ce délai démarre à la publication de l’arrêté, souvent plusieurs semaines après l’événement, et non au moment de l’inondation.
Le tableau suivant résume la différence entre ces deux régimes :
| Régime | Délai de déclaration | Point de départ du délai |
| Sinistre auto classique (droit commun) | 5 jours ouvrés maximum | Découverte du dommage |
| Catastrophe naturelle (arrêté publié par les autorités) | 30 jours maximum | Publication de l’arrêté au Journal officiel |
Ne pas respecter ces délais expose à un refus d’indemnisation, ou à une réduction du montant versé. C’est un point que beaucoup d’assurés découvrent trop tard, une fois le sinistre déjà ancien.
Que couvre réellement mon assurance face aux inondations ?
Trois niveaux de garantie coexistent en assurance auto, et ils ne réagissent pas de la même façon face aux inondations. Le tableau suivant les compare sur ce point précis :
| Niveau de garantie | Couvre les dommages à la voiture inondée ? | Condition pour jouer |
| Responsabilité civile (assurance au tiers) | Non, jamais | Aucune, cette garantie n’indemnise que les tiers |
| Garantie dommages / tous risques | Oui | Doit figurer explicitement au contrat |
| Garantie catastrophe naturelle | Oui, pour les dommages matériels directs | Arrêté interministériel de catastrophe naturelle publié |
La garantie catastrophe naturelle n’indemnise les dommages à la voiture que si un arrêté interministériel reconnaît l’état de catastrophe naturelle dans la zone concernée, selon le Service-public.fr (2026). Sans cet arrêté, aucune indemnisation au titre de cette garantie n’est possible, quelle que soit la gravité réelle des dégâts.
Autre point de confusion fréquent : l’assurance au tiers n’indemnise que la responsabilité civile. Elle ne couvre jamais les dommages subis par la voiture elle-même en cas d’inondation, selon le Service-public.fr (2026). Un conducteur assuré uniquement au tiers, pensant être protégé parce que "son assurance couvre les catastrophes naturelles", peut donc se retrouver sans un centime d’indemnisation pour son propre véhicule.
Si l’inondation n’est pas reconnue comme catastrophe naturelle par arrêté préfectoral, l’indemnisation dépendra exclusivement de la garantie "tous risques" du contrat, si elle existe. Cette situation peut laisser l’assuré totalement démuni, sans recours possible auprès de l’assureur.
Quels documents et preuves l’assureur attend-il de moi ?
Avant tout contact avec l’assureur, mieux vaut rassembler un dossier complet. Un dossier bien construit réduit les délais de traitement et limite les motifs de contestation, que ce soit pour un véhicule ou pour une habitation sinistrée.
- Photos du véhicule sous tous les angles, incluant le niveau d’eau visible sur la carrosserie ou les pneus.
- Photos de l’intérieur de l’habitacle, y compris les tapis et les sièges, avant tout nettoyage.
- Une note précisant la date, l’heure et le lieu exacts de la découverte du sinistre.
- Coordonnées de témoins éventuels ou du service de secours intervenu.
- Justificatif d’assurance : depuis le 1er avril 2024, la preuve d’assurance auto se fait via le Fichier des véhicules assurés (FVA), et non plus via la carte verte.
- Facture ou devis de remorquage, si le véhicule a dû être déplacé par un professionnel.
Un dossier photo pris avant tout nettoyage du véhicule reste la pièce la plus difficile à contester par un expert.
Indemnisation et franchise : ce que l’assureur propose, ce que vous pouvez contester
Une fois le sinistre déclaré, l’assureur mandate un expert automobile chargé d’évaluer les dommages. Cette évaluation détermine le montant de l’indemnisation, mais elle n’est pas toujours la parole finale.
Comment se calcule le montant de l’indemnisation et à quoi sert la franchise ?
L’expert évalue les dommages visibles : carrosserie, vitrage, sellerie. Le problème survient avec le moteur hydrolysé, dont les dégâts internes ne sont pas toujours immédiatement apparents lors d’un premier examen visuel.
Un moteur qui semble sec en surface peut cacher des dommages profonds sur les paliers, les segments ou le circuit électronique. Ces dégâts n’apparaissent souvent qu’après démontage ou après quelques jours d’utilisation. Cette invisibilité initiale est précisément ce qui rend l’expertise automobile plus délicate en cas d’inondation que pour un choc classique.
La franchise légale en cas de catastrophe naturelle pour une voiture à usage non professionnel s’élève à 380 euros par sinistre, exactement le même montant que pour une habitation endommagée par le même événement. Ce montant reste à la charge de l’assuré, quel que soit le total des dommages constatés. L’assureur doit ensuite transmettre une proposition d’indemnisation dans un délai de 1 mois (à compter de la réception de l'état estimatif ou de la publication de l'arrêté de catastrophe naturelle) puis verser l’indemnité dans un délai de 21 jours à compter de l’accord de l’assuré (ou 1 mois en cas de réparation directe).
Ce délai d’un mois reste théorique dans certains cas complexes. Il peut s’allonger en pratique si l’expertise révèle des dégâts contradictoires ou nécessite un second passage technique. Aucune garantie de rapidité au-delà du cadre légal n’existe réellement, et il n’est pas possible d’exiger un versement plus rapide sans base contractuelle.
Le contexte général n’aide pas les assurés impatients : le coût moyen des sinistres matériels automobiles a augmenté de 5,3 % en 2025, après une hausse de 6,7 % en 2024, soit une progression totale de 39 % depuis 2020. Cette inflation des coûts de réparation pèse directement sur les délais d’expertise, de plus en plus sollicités, aussi bien pour les sinistres auto que pour les sinistres habitation liés aux inondations.
Quel recours ai-je si je conteste l’expertise de l’assureur ?
Face à une évaluation jugée trop basse, il n’existe pas de recours sans option. Le droit à une contre-expertise, réalisée par un expert indépendant que l’on choisit et paie soi-même, existe précisément pour ce type de désaccord.
Cette démarche a un coût, mais elle rééquilibre un rapport de force souvent perçu comme défavorable à l’assuré face à l’expert mandaté par l’assureur. En cas de désaccord persistant entre les deux experts, un troisième expert peut être désigné conjointement pour trancher.
Si aucun accord n’aboutit, un délai de prescription de 2 ans s’applique à compter de l’événement pour contester la décision en justice, selon le Service-public.fr (2025). Ce délai laisse le temps d’agir, mais il n’est pas illimité : au-delà, toute action devient juridiquement impossible.
Ce qu’il faut retenir avant la prochaine alerte
Un automobiliste qui confond "assuré au tiers" et "assuré tous risques" découvre souvent la différence au pire moment possible : celui où sa voiture inondée reste, en réalité, sans aucune couverture pour ses propres dommages. Vérifier cette distinction avant le sinistre prend quelques minutes ; la découvrir après en coûte parfois plusieurs milliers, aussi bien pour un véhicule que pour une habitation touchée par le même épisode climatique.
Voici la chronologie des gestes clés à retenir face à une inondation :
- Avant l’alerte : déplacer le véhicule vers un point haut et vérifier que le contrat inclut une garantie dommages, pas seulement la responsabilité civile.
- Pendant la montée des eaux : couper le contact dès que l’eau atteint le bas de caisse, sans attendre un signe de panne, et se mettre rapidement à l’abri.
- Après l’immersion : ne jamais redémarrer le moteur, même s’il semblait tourner encore quelques secondes auparavant.
- Dans les jours suivants : photographier les dégâts avant tout nettoyage et vérifier le délai de déclaration applicable auprès des autorités compétentes, 5 jours ouvrés en droit commun ou 30 jours après un arrêté de catastrophe naturelle.
- Face à l’assureur : demander une contre-expertise si l’évaluation des dommages semble sous-estimée, notamment pour les dégâts moteur peu visibles.
Une voiture inondée n’est pas condamnée par l’eau qui l’a submergée. Elle l’est, le plus souvent, par la clé de contact tournée trop vite après.


