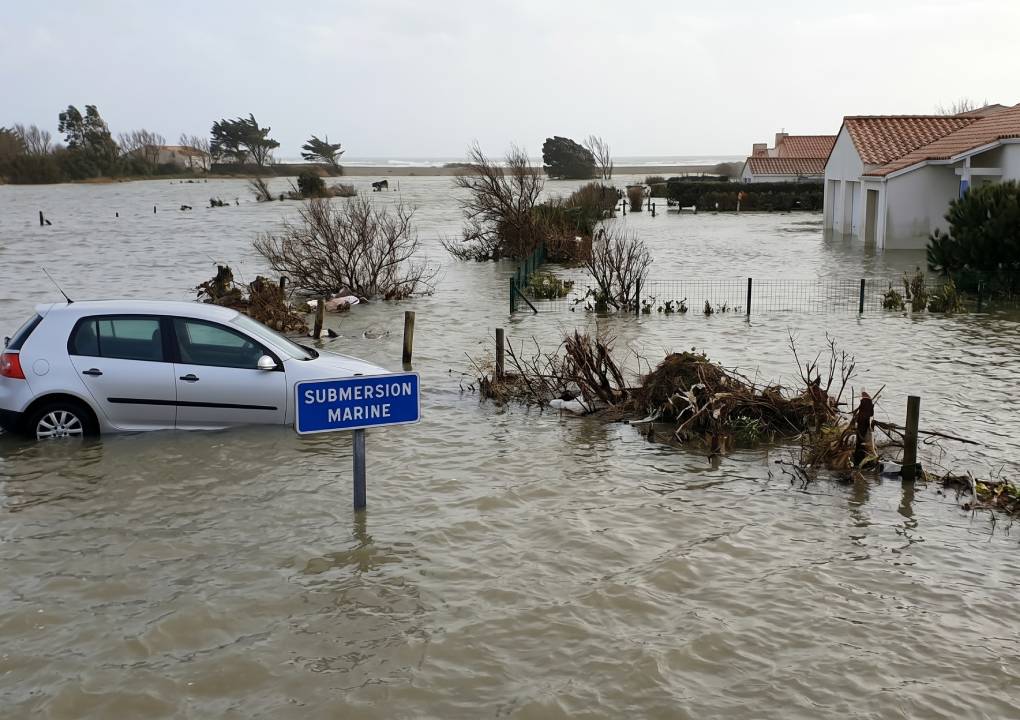
Submersion marine : comment protéger son logement et sa voiture ?
21/10/2026 -
À retenir
- La garantie catastrophe naturelle de votre contrat multirisque habitation couvre les dégâts d’une submersion marine, mais seulement après publication d’un arrêté interministériel.
- Pour la voiture, rien n’est automatique : sans garantie dommages, une assurance au tiers ne répare pas votre véhicule noyé.
- La franchise légale est de 380 € pour les biens personnels à usage non professionnel comme c’est le cas d'un logement, et l'assureur dispose de 3 mois pour vous indemniser après l'estimation des dégâts sur vos biens (ou après la parution de l'arrêté, si celle-ci a lieu après).
- Le fonds Barnier, dispositif public de prévention des risques naturels, finance 80 % de vos travaux de protection, dans la limite de 36 000 € par bien.
- Un moteur noyé dans l’eau salée ne doit jamais être redémarré directement : tenter de le redémarrer sans nettoyage préalable aggrave la panne.
Combien de logements sont réellement exposés à la submersion marine en France ?
Beaucoup plus qu’on ne l’imagine. En métropole, environ 620 000 maisons et 700 000 appartements pourraient être affectés par une inondation liée au phénomène de submersion marine, selon des données du Commissariat général au développement durable datées de 2022. Environ 1,5 million de personnes résidaient déjà, en 2022, dans des zones potentiellement exposées à l’aléa inondation par submersion marine.
Ces chiffres décrivent des zones potentiellement inondables et non le nombre de, logements inondés chaque hiver. En 2022, un habitant du littoral sur huit était exposé au risque inondation liée à l’aléa submersion marine, soit 13 % de la population du littoral à cette date.
Si vous êtes concerné par ces zones à risques, deux chantiers vous attendent, et ils n’ont presque rien en commun. Le logement se protège matériellement, en réduisant l’exposition aux inondations. La voiture, non : il faut la déplacer de la zone inondée, ou elle prend l’eau. Face à la montée des risques climatiques sur le littoral, la sécurité de votre bien et de votre véhicule dépend de décisions prises bien avant l’alerte.
Ce qu’est une submersion marine, et pourquoi elle surprend même les habitués du littoral
Une submersion marine est une inondation temporaire du littoral par la mer. Elle survient par franchissement de paquets de mer ou par surverse, selon la Préfecture de la Charente-Maritime (2025). Ce n’est pas une crue qui monte pendant trois jours. C’est une entrée d’eau salée, rapide, sur des terres situées sous le niveau des plus hautes eaux marines.
Différences entre submersion marine et inondation fluviale
L’origine de l’eau change tout. Une inondation fluviale vient du débordement d’un cours d’eau après des pluies. Une submersion marine vient de la mer elle-même, et elle apporte du sel.
Le sel attaque les métaux, les circuits électriques et les isolants bien après le retrait de l’eau. Un plancher séché reste contaminé. C’est pourquoi les réparations coûtent plus cher qu’en cas d’ inondations fluviales de gravité comparable.
Une même commune côtière peut cumuler les deux types d’inondations. Une tempête pousse la mer vers les terres et bloque en même temps l’écoulement des cours d’eau locaux vers l’océan. Les plans de prévention traitent ces deux aléas séparément, mais votre maison, elle, les reçoit en même temps.
Les trois processus qui déclenchent la submersion marine
Ce phénomène brutal résulte généralement de la conjonction de phénomènes extrêmes (dépression atmosphérique, vent, houle, pluie) et de forts coefficients de marée provoquant une importante surcote du niveau de la mer. Il se produit de trois façons :
- La surverse : le niveau de la mer dépasse la cote des ouvrages de protection ou des terrains en bord de mer.
- La rupture : la mer crée des brèches et rompt les digues ou les cordons dunaires.
- Le franchissement : des paquets de mer passent par-dessus les barrages naturels ou artificiels, sous l’effet de vagues importantes.
Voilà pourquoi un riverain qui a vu vingt tempêtes peut se faire piéger. Une grosse dépression seule, il connaît. Un coefficient de marée de vives-eaux, il connaît aussi. La conjonction des deux le même soir change l’échelle du phénomène, et le temps disponible se compte en dizaines de minutes.
L’aléa submersion marine se définit par deux critères : la hauteur d’eau et la vitesse d’écoulement maximale, selon la Préfecture de la Charente-Maritime (2025). Retenez ce double critère. Une hauteur d’eau modeste avec un fort courant reste dangereuse, y compris pour un adulte valide, dans toutes les zones basses du littoral.
Le rôle du changement climatique dans l’aggravation du risque
La mer monte, et on sait pourquoi. La fonte des glaciers et des calottes polaires représente les deux tiers de la hausse du niveau de la mer, la dilatation thermique de l’océan qui se réchauffe le tiers restant, selon les Chiffres clés de la mer et du littoral 2024 du SDES. Ce mécanisme climatique explique pourquoi les submersions gagnent en fréquence sur les zones déjà répertoriées comme sensibles.
Cela ne crée pas de nouvelles tempêtes. Cela relève le point de départ de chacune d’elles. La cartographie nationale des zones basses du littoral, établie en 2022, a été construite à partir du niveau marin centennal auquel un mètre a été ajouté pour tenir compte des effets attendus du changement climatique à l’horizon 2100.
Comment protéger votre logement contre la submersion marine ?
En empêchant l’eau d’entrer par les ouvertures basses, et en mettant hors d’atteinte ce qui ne supporte pas l’eau. Surélever entièrement une maison relève du gros œuvre et se décide à la construction : ce n’est pas une option pour un bâti existant. Sur une maison déjà construite, ce qui marche vraiment consiste à équiper les points d’entrée et à rehausser les équipements sensibles, plutôt qu’à viser une surélévation complète hors de portée budgétaire.
Les mesures de protection qui réduisent vraiment le risque
- Posez des batardeaux sur la porte d’entrée, la porte de garage et les baies vitrées basses. Ce sont des barrières amovibles qui se glissent dans des rails fixés à demeure.
- Obturez les ouvertures au niveau du sol : grilles de ventilation basse, soupiraux, trappes de cave, passages de câbles. Une façade étanche ne sert à rien si la maison se remplit par le vide sanitaire.
- Installez des clapets anti-retour sur les canalisations, pour éviter le refoulement des eaux usées.
- Rehaussez le tableau électrique, la chaudière et la pompe à chaleur au-dessus de la cote de référence indiquée par votre plan de prévention.
- Aménagez une zone refuge en étage, avec un accès vers le toit si la maison est de plain-pied.
Ces travaux de sécurité ne sortent pas entièrement de votre poche. Les travaux imposés par un plan de prévention des risques sont limités à 10 % de la valeur vénale des biens à usage d’habitation ou mixte, et ils sont financés à hauteur de 80 % dans la limite de 36 000 € par bien, selon Géorisques. Les propriétaires qui veulent aller au-delà de cette limite de 10 % peuvent être financés sans dépasser 36 000 € par bien et 50 % de la valeur vénale.
Les barrières anti-inondation, l’espace refuge et le rehaussement du système de chauffage figurent parmi les travaux finançables pour les particuliers résidant en zone inondable, précise Géorisques.
Attention à l’ordre des opérations. C’est la direction départementale des territoires (et de la mer) qui instruit les demandes, et le dossier se dépose avant de signer un devis ou de verser un acompte. C’est aussi elle qui articule les règles d’urbanisme et d’aménagement du territoire avec les plans de prévention des risques.
Le kit d’urgence à préparer et à stocker en hauteur
Le kit sert à tenir pendant que l’eau est là, sans électricité et sans accès à la voiture. Rangez-le à l’étage ou en zone refuge, dans un sac étanche, pas dans le garage.
Voici les éléments dont disposer dans le kit d’urgence :
- Radio à piles et lampes torches, avec des piles de rechange
- Eau potable et nourriture non périssable pour plusieurs jours
- Trousse de pharmacie, ordonnances en cours et traitements habituels
- Doubles des clés de maison et de voiture
- Copies des papiers d’identité, du contrat d’assurance et du titre de propriété, sous pochette étanche
- Vêtements chauds et couvertures
Un point de sincérité : ces mesures coûtent avant de savoir si elles serviront. . Si l’alerte majeure ne revient pas de votre vivant, l’argent est dépensé pour rien. Si elle revient, la franchise et les pertes non indemnisées s’ajoutent aux dépenses déjà engagées : mieux vaut avoir anticipé la situation que la découvrir après coup.
Comment protéger votre voiture garée en zone côtière inondable ?
En la déplaçant avant, parce qu’aucun équipement ne rend une voiture étanche. C’est la différence de fond avec le logement : un bâtiment se renforce une fois pour toutes, un véhicule doit rester mobile. Tout le risque se reporte donc sur deux décisions, l’endroit où vous la garez et la garantie que vous avez souscrite.
Les gestes qui sauvent le véhicule
- Repérez dès aujourd’hui un point haut à moins de dix minutes de chez vous : parking en étage, terre-plein surélevé, rue en pente hors zone basse.
- Déplacez la voiture dès la vigilance, pas au moment où l’eau arrive.
- Sortez-la du garage en sous-sol : c’est le premier volume à se remplir lors des inondations, et souvent le plus difficile à évacuer.
- Videz l’habitacle des objets de valeur, généralement exclus de l’indemnisation.
- Ne redémarrez jamais un moteur qui a été noyé. Mettre le contact sur un moteur gorgé d’eau salée transforme une panne réparable en casse mécanique. Photographiez, faites remorquer, déclarez.
Habitation ou voiture : deux garanties qui ne fonctionnent pas pareil
La différence est décisive et elle passe inaperçue tant qu’il ne s’est rien passé.
| Logement | Voiture | |
| Garantie catastrophe naturelle | Automatiquement incluse dans un contrat multirisque habitation | Facultative, liée à une garantie dommages |
| Contrat au tiers uniquement | Sans objet | Aucune indemnisation du véhicule |
| Déclenchement | Arrêté interministériel | Arrêté interministériel |
| Franchise légale | 380 € pour les biens personnels à usage non professionnel | Franchise légale applicable, selon les conditions du contrat |
| Garantie tempête | Selon contrat | S’applique si l’événement n’est pas reconnu catastrophe naturelle |
La garantie catastrophe naturelle est automatiquement incluse dans les contrats multirisques habitation et certains contrats d’assurance automobile, selon Service-public.fr (2026). Le mot « certains » fait toute la différence pour votre véhicule.
Une garantie catastrophe naturelle facultative pour véhicule permet d’être indemnisé des dommages matériels causés par des inondations, mais elle ne peut être mise en œuvre que si un arrêté interministériel reconnaît l’état de catastrophe naturelle dans la zone concernée, selon Service-public.fr (2026). Sans arrêté, la garantie tempête peut s’appliquer si elle est souscrite et si l’événement entre dans son champ de couverture, et seulement lorsque l’événement n’est pas reconnu comme catastrophe naturelle, précise la même source.
Vérifiez donc une ligne dans vos conditions particulières : votre contrat auto comporte-t-il une garantie dommages ? Si la réponse est non, aucune indemnisation de votre propre véhicule n’est prévue, quelle que soit la violence de l’événement.
Pendant et après la submersion, ce que personne ne vous dit sur les délais
L’indemnisation par catastrophe naturelle n’intervient que si un arrêté interministériel reconnaît l’état de catastrophe naturelle dans la zone concernée, selon Service-public.fr (2026), et cette reconnaissance demande une procédure administrative complète.
Sécurité immédiate et documentation des dégâts
Pendant l’événement, montez à l’étage et restez chez vous si les autorités le demandent. Coupez le gaz et l’électricité avant que l’eau n’atteigne les installations. Ne prenez jamais la voiture pour fuir une rue déjà submergée : c’est la première règle de sécurité face à une montée rapide des eaux.
Dès que la situation le permet, documentez. Photographiez chaque pièce, chaque meuble, le niveau atteint par l’eau sur les murs, la voiture dans son état exact. Ces photos datées porteront votre dossier.
La déclaration de sinistre et la reconnaissance officielle
La commune dépose une demande auprès du préfet, qui transmet le dossier à l’État ; une commission interministérielle examine les demandes et l’arrêté est publié au Journal officiel si la catastrophe est reconnue, selon Service-public.fr (2026). Cette procédure s’applique en métropole comme dans les autres zones concernées par ce type de catastrophe.
- Prévenez votre assureur dès que vous avez connaissance de l’événement, sans attendre l’arrêté.
- Dressez un état estimatif des biens endommagés, pièce par pièce, avec les factures que vous retrouvez.
- Déclarez officiellement le sinistre au plus tard 30 jours après la publication de l’arrêté de catastrophe naturelle, en métropole, selon Service-public.fr (2026).
- Déclarez séparément le véhicule auprès de l’assureur auto, avec le certificat d’immatriculation et le rapport de dépannage.
- Ne jetez rien avant le passage de l’expert, même le mobilier manifestement perdu.
- Conservez les justificatifs des dépenses d’urgence : pompage, nettoyage, hébergement.
Les délais et le reste à charge réels
Pour les biens personnels à usage non professionnel comme votre logement, la franchise légale est de 380 €, selon Service-public.fr (2026). Elle reste à votre charge, contrat par contrat, et elle s’applique par bien sinistré.
Côté calendrier, l’assureur doit verser une provision dans les 2 mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté, puis l’indemnisation complète dans un délai de 3 mois, selon Service-public.fr (2026).
Traduisez ce délai en trésorerie. Entre le retrait de l’eau et le versement complet. Ce délai de 3 mois court à partir de la remise de l’état estimatif ou de la publication de l’arrêté, pas depuis le jour du sinistre lui-même. Un sinistre contesté ou une instruction administrative lente allonge d’autant l’attente.
Acheter ou construire en zone littorale : la vraie question à se poser
L’assurabilité pèse plus lourd que le prix au mètre carré. Un bien moins cher parce qu’il est exposé aux risques d’inondations reste un bien dont chaque sinistre vous coûte une franchise, des semaines de démarches et une décote à la revente.
Ce que change un classement en zone à risque
Le plan de prévention des risques littoraux réglemente l’usage des sols au titre de l’urbanisme, et impose ou recommande des travaux sur le bâti existant. Il conditionne aussi l’accès aux aides : le financement à 80 % dans la limite de 36 000 € par bien suppose que vos travaux soient imposés par ce plan ou identifiés par un diagnostic de vulnérabilité.
L’exposition à la submersion doit être mentionnée lors d’une vente depuis 2003, rapporte franceinfo (2025). L’information existe donc avant l’achat. Encore faut-il la lire, et la comparer à la carte des zones basses de votre commune avant de signer.
L’effet d’un plan de prévention sur les obligations réelles
L’approbation d’un plan de prévention des risques oblige la mairie à élaborer un plan communal de sauvegarde dans un délai de 2 ans, selon Géorisques. Les collectivités locales portent ainsi la responsabilité de l’organisation des secours, indépendamment des travaux réalisés sur chaque logement.
Voilà la limite à connaître. Ce plan organise l’alerte et les secours à l’échelle de la commune. Il ne déclenche aucun renforcement automatique de votre maison. En zone exposée, les travaux de protection restent votre décision et votre dossier. Les choix d’aménagement pris par les collectivités, comme la gestion du trait de côte ou l’entretien des ouvrages de protection, influencent aussi directement le niveau de risque auquel votre logement reste exposé.
Ce qu’il faut retenir avant la prochaine alerte
La submersion marine se joue sur des décisions prises longtemps avant l’alerte. Le batardeau, le point haut repéré pour la voiture, la ligne « garantie dommages » vérifiée sur le contrat auto : trois gestes qui ne coûtent presque rien le jour où rien ne se passe, et qui font toute la différence en situation de crise.
Reste une question que les chiffres ne tranchent pas. La cartographie officielle des zones basses, établie en 2022, intègre déjà un mètre de hausse du niveau de la mer à l’horizon 2100. Votre logement est-il protégé contre la mer d’aujourd’hui, ou contre celle que cette montée annoncée décrit ?